
随着4月21日国内油价迎来大幅下调,市场的短暂喘息并未持续太久。车主们刚刚享受完一箱油能省出”一顿不错的午饭钱”的实惠,注意力就已迅速转移至下一个调价窗口——5月8日24时。
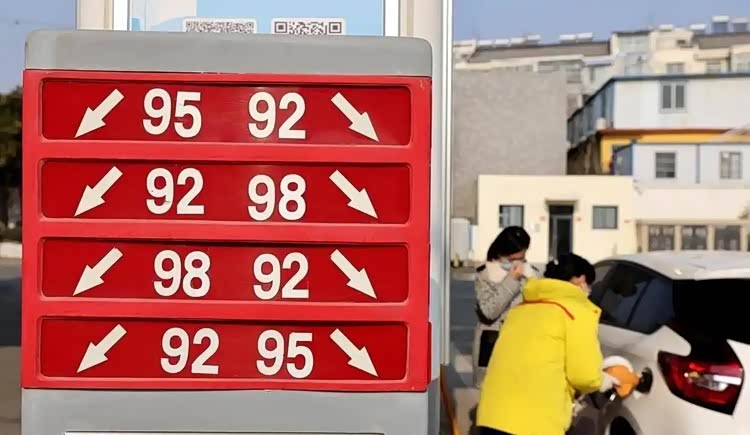
这轮跌势过后,市场面临一个核心问题:决定下一阶段油价走向的核心驱动力究竟是什么?分析显示,单一地缘热点(如霍尔木兹海峡)的短期冲击效应正在减弱,取而代之的是三组需要持续追踪的关键数据。这三组数据共同构建了未来油价运行的逻辑框架,它们的最新动态、潜在影响及机构解读,将直接影响5月乃至整个二季度的油价走势。
在现行的”十个工作日平均价”机制下,未来两周(即下一个计价周期的起始阶段)的国际油价均值具有至关重要的”定锚”作用。这一均价不仅决定了调价周期的起点高度,更在很大程度上预示了后续价格演变的基本方向。
当前布伦特原油价格在87-90美元/桶区间徘徊,这一价位水平反映了一个相对复杂的市场平衡。从供需基本面看,该价位既包含了OPEC+减产带来的供应紧张预期,也体现了对全球经济增长放缓的担忧。更重要的是,其中仍蕴含相当程度的地缘风险溢价,尽管相比前期已有所回落。
未来两周油价震荡区间的研判,需要综合考虑多重因素的博弈。上行风险主要来自三个方面:OPEC+减产纪律的持续性、中东地缘局势的潜在升级可能(特别是红海航运安全局势),以及即将到来的夏季出行旺季需求预期。不过,市场也面临着明确的下行压力,包括宏观经济担忧、美国释放战略石油储备的言论或可能性,以及技术性获利了结压力。
综合分析,预计未来两周主流油价可能在85-93美元/桶区间内宽幅震荡。这一区间均值对”十个工作日平均价”的初始影响预计将是中性的,既不会形成强劲的上行动力,也难以持续压制油价重心下移。关键在于区间内具体价位的停留时间分布,任何极端价格的持续性都将对均值产生显著影响。
在全球油市实时供需判断中,美国能源信息署(EIA)周度数据具有不可替代的标杆意义。这些数据不仅反映了全球最大消费国的库存变化,更揭示了页岩油产业的实时动态。
最新数据显示,美国原油市场呈现复杂的局面。在库存方面,美国商业原油库存的变化方向存在分化迹象。有数据显示库存减少,但另有数据显示库存增加,这种矛盾可能反映了季节性累库与去库周期的转换。库欣地区作为WTI原油期货的主要交割地,其库存水平对局部供需紧张程度具有指示意义,但最新数据尚不明确。

在产量与产能方面,美国原油产量的增长趋势需要审慎评估。虽然美国能源信息署数据显示4月页岩油日产量可能有所增加,但增长幅度相对有限。页岩油生产商在当前油价下的资本开支意愿和钻井活动变化,成为市场关注的焦点。有分析显示,随着油价波动加剧,页岩油生产商的资本纪律可能更加严格,钻井活动增长可能趋于温和。
这引出了一个关键问题:在OPEC+维持减产、其他地区可能出现供应中断时,美国页岩油能否以及能以多快速度填补潜在的全球供应缺口?机构对此存在明显观点分歧。一些分析认为,美国页岩油具备相当的供应弹性,但另一些观点则指出,页岩油增长的边际成本已经上升,短期内大幅增产的难度较大。这种分歧恰恰反映了供应端变数的复杂性。
作为全球最大原油进口国,中国需求强弱是决定亚太市场情绪和油价边际变化的核心变量。特别是在欧美需求增长放缓的背景下,中国经济的复苏节奏对全球油市平衡具有关键影响。
近期发布的宏观经济指标提供了重要参考。根据国家统计局4月30日发布的数据,4月份制造业采购经理指数(PMI)为50.4%,比上月下降0.4个百分点,连续两个月位于扩张区间。分项指标显示,生产指数为52.9%,比上月上升0.7个百分点,表明制造业企业生产活动继续加快;而新订单指数为51.1%,比上月下降1.9个百分点,显示制造业市场需求保持恢复但有所放缓。
财新发布的制造业PMI则提供了不同视角。4月财新中国制造业采购经理指数(PMI)录得51.4,高于3月0.3个百分点,再度创2023年3月来新高。分项数据显示,生产指数、新订单指数均在扩张区间升至近期高位,外需修复较为明显,4月新出口订单指数达到2020年12月以来最高。
综合来看,当前中国石油需求处于”温和回暖”状态。一方面,制造业生产活动的加快为工业用油需求提供支撑;另一方面,需求的全面性复苏仍有待观察。从进出口数据来看,原油进口量的变化趋势需要进一步跟踪验证,但可以推测的是,中国需求的边际改善对亚洲原油溢价和全球油价形成了一定的支撑力度,只是这一支撑的强度和持续性仍存在不确定性。
将前三部分分析得出的因素进行系统性归纳,可以发现当前油市面临复杂的多空博弈。支撑因素方面,地缘风险并未完全消除、OPEC+减产政策仍在执行、夏季季节性需求即将到来;而抑制因素则包括经济忧虑持续存在、美国供应具备一定弹性、高油价可能抑制终端消费需求。
机构观点呈现出明显的分歧态势。从历史资料看,高盛曾表示OPEC将利用其定价权,确保布伦特原油价格在80-100美元之间,认为2024年将出现轻微供需缺口,70万桶/日的缺口可能使布伦特油价达到平均92美元/桶。但也有观点指出,随着市场注意力从地缘政治转向经济基本面,油价面临更多的”双向风险”。
对于第二季度或5月油价的前瞻预测,市场存在不同声音。一些机构可能保持相对乐观,认为季节性需求将支撑油价;而另一些机构则可能更加谨慎,强调经济基本面的不确定性。
基于以上所有分析,短期走势可能呈现宽幅震荡的特征。至下一个国内成品油调价窗口前夕,可能出现以下几种情景:一是震荡上行,受季节性需求支撑逐步走高;二是区间波动,在多重因素博弈下维持相对稳定;三是冲高回落,受经济担忧压制上涨空间。
前述国际油市分析对国内成品油定价具有直接的传导影响。在当前的定价机制下,未来两周的国际油价均值将决定5月8日调价窗口的初始基准。根据历史经验,当国际油价在85-93美元/桶区间波动时,国内油价调整的幅度通常相对有限,除非出现连续的单边行情。

大胆预测一下,5月8日国内油价会是涨是跌?涨跌幅大概有多少?
欢迎基于本文提供的逻辑和信息,留下您的预判。油价走势的复杂性提醒我们,任何单一因素都难以决定最终方向,而多维度数据的持续跟踪才是把握市场脉搏的关键。5月8日,我们将共同见证市场的答案。

京ICP备09113703号-1
信息网络传播视听节目许可证: 0110553
广播电视节目制作经营许可证
公司名称:北京车之家信息技术有限公司
中央网信办违法和不良信息举报中心
违法和不良信息举报电话:400-868-5856
举报邮箱:jubao@autohome.com.cn