
最近,一张标注为"中国地图新能源车地区普及率"的截图在社交平台引发热议。图中以深浅不一的绿色标注了各省新能源乘用车普及率,海南以66.8%高居榜首,浙江、上海、广东、北京等经济发达地区也普遍超过50%,而西藏、新疆、青海等偏远省份则不足20%。

虽然这张图的具体数据来源并不清晰,但"发达地区新能源渗透率更高"的观感,却与行业数据高度吻合。新能源车从"尝鲜选项"变成"购车刚需"的速度,远比大多数人预想的更快。
一、2026年新能源渗透率突破60%
2026年是中国新能源汽车市场的分水岭。乘联会数据清晰记录了这场变革:4月新能源渗透率首次突破60%大关,达60.6%。5月进一步攀升至62.9%。这意味着每卖出10辆新车,就有超过6辆是新能源。


更具标志性意义的是,2026年5月纯电车型在新能源板块中的渗透率达到67.1%,折算后纯电汽车在整体乘用车市场的渗透率为42.2%,首次超越燃油车,成为市场第一大动力类型。蔚来创始人李斌在2026中国汽车重庆论坛上直言:"国内车市从今年开始进入纯电拐点加速爬升的阶段。"
从区域分布看,经济发达地区的领先态势尤为明显。上海、浙江、广东、北京等地不仅消费能力强,更重要的是充电基础设施完善、政策推动力度大、消费者对新技术的接受度高。这些因素叠加,使得"越发达越爱新能源"不再是主观感受,而是正在发生的客观现实。
二、纯电加速,增程退潮
与此同时还有一个值得注意的趋势是:增程式车型正在快速失势。2026年6月,新能源销量前十的车型中仅1款增程入围。乘联会数据显示,上半年增程式车型批发销量同比下降13.1%,6月同比跌幅更达25.2%,创近五年最大单月降幅。曾经凭借"无续航焦虑"占据新能源市场近15%份额的增程路线,为何突然遇冷?
答案藏在基础设施的爆发式增长里。
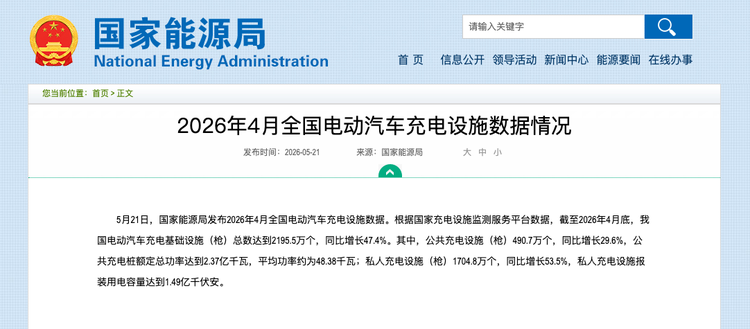
根据国家能源局数据,截至2026年4月底,我国电动汽车充电基础设施总数达到2195.5万个,同比增长47.4%。其中公共充电设施490.7万个,私人充电设施1704.8万个。更关键的是,大功率快充和换电网络正在重构补能体验——从"充电两小时"到"换电三分钟",纯电车的使用便利性已经发生了质变。政策层面也在持续加码。国家发改委等部门发布的《电动汽车充电设施服务能力"三年倍增"行动方案(2025—2027年)》明确提出,到2027年底在全国建成2800万个充电设施。当充电桩密度超过加油站,换电站覆盖高速干线,"里程焦虑"这个曾经阻碍纯电车普及的最大心理障碍,正在被基础设施的完善彻底瓦解。
增程车的尴尬在于:日常通勤纯电续航不够长,免不了要烧油。只要开车就要背着发动机负重前行。在充电基建飞速发展的今天,这种"两头不靠"的技术路线,正被越来越多的消费者理性舍弃。
三、补能革新与轻量化开启纯电新范式
在纯电加速的大趋势下,一些品牌正在用技术创新重新定义竞争规则。
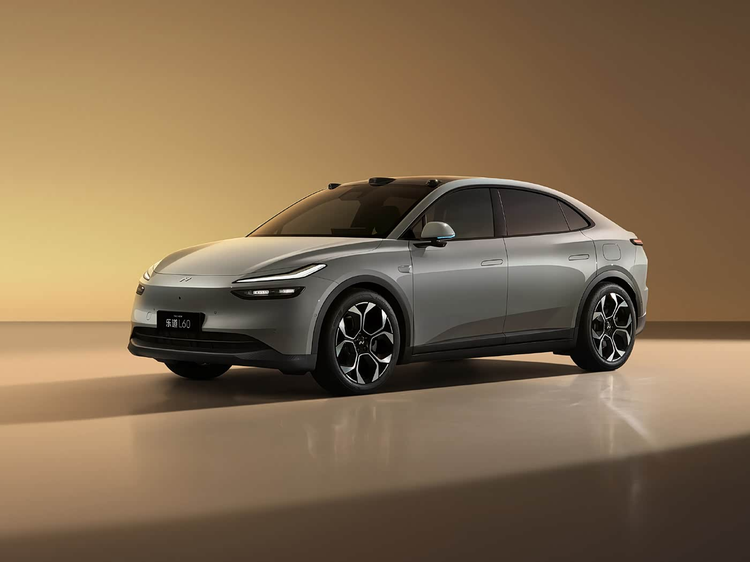
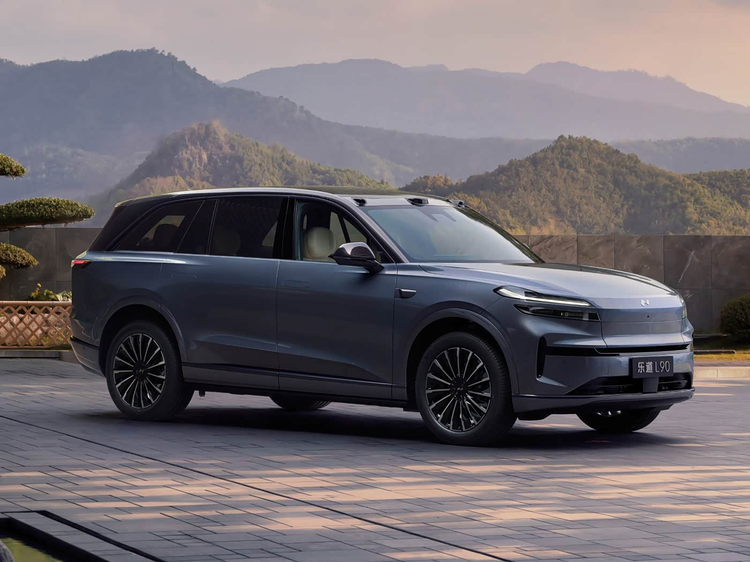

以乐道为例,其L60车型搭载全域900V高压架构,CLTC工况下能耗低至11.9kWh/100km,在同级纯电SUV中处于领先水平。乐道L80和L90能耗同样低至14.3kWh/100km和14.6kWh/100km。这背后是一整套系统性的工程克制,同时再配合高效电驱系统和超低风阻设计,实现了"低能耗、长续航"的目标。
更值得关注的是其BaaS电池租赁模式。通过将车价与电池成本解耦,大幅降低了家庭用户的购车压力。而换电体系带来的补能体验升级,3分钟完成电池更换,全程自动化无需下车,每次换电附带电池健康检测。从根本上解决了电池衰减焦虑和二手车残值顾虑。
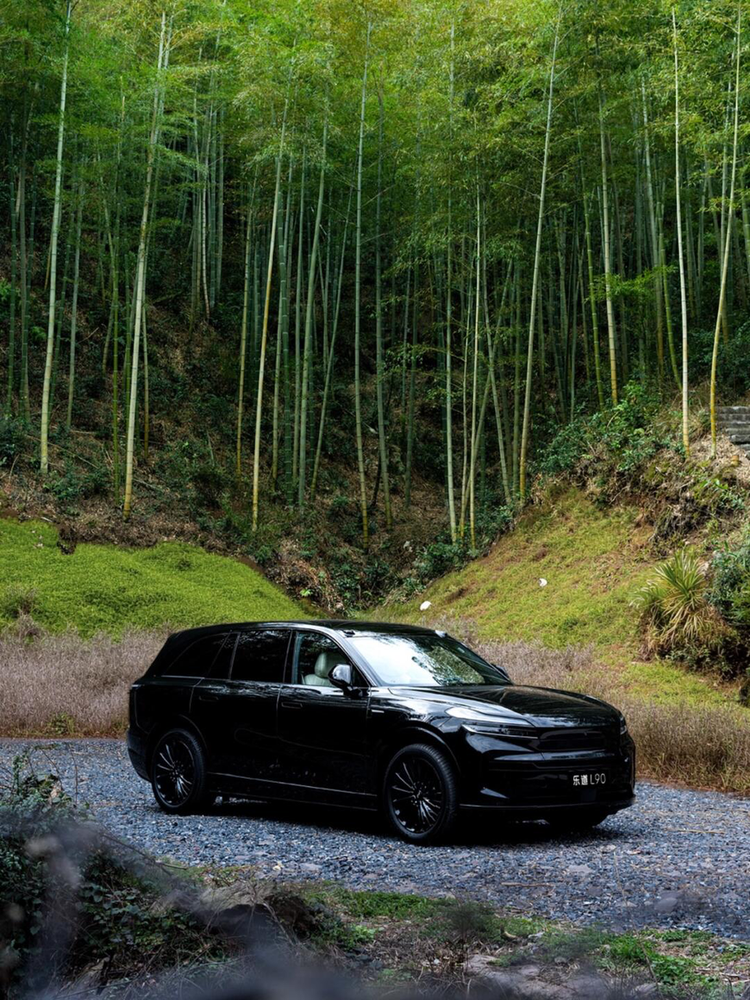
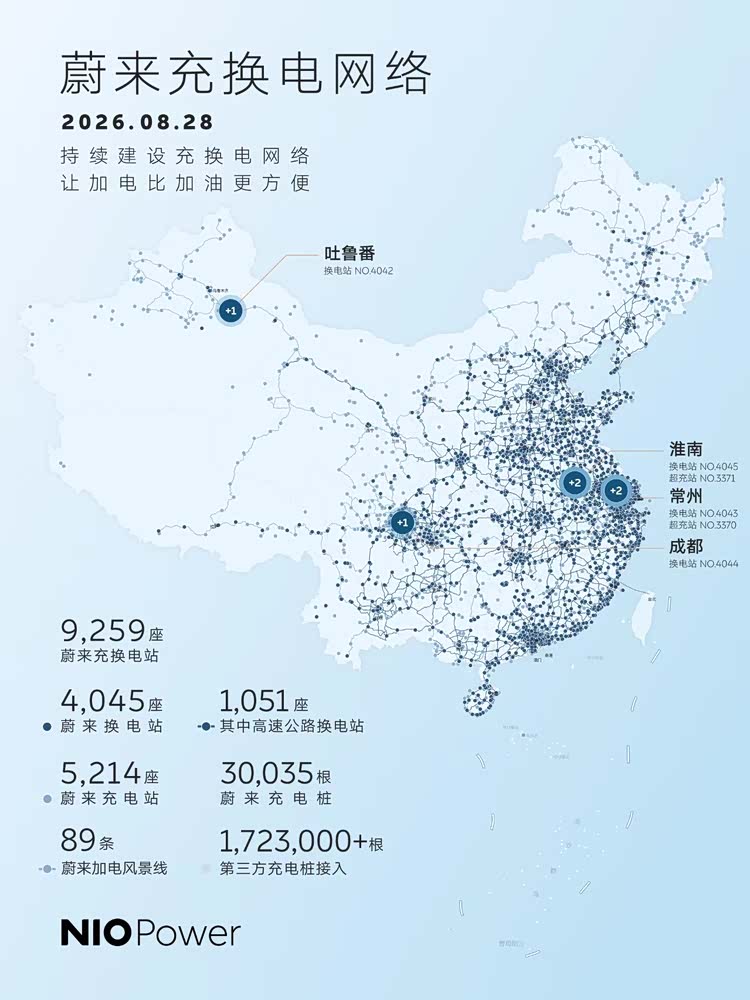
这种"低能耗+换电补能+BaaS金融"的组合拳,实际上是在回答一个行业核心命题:当新能源渗透率超过60%之后,下一步的竞争不再是"有没有电驱",而是"谁的电驱更高效、谁的补能更省心、谁的持有成本更低"。
结语
回看那张引发热议的"新能源普及率地图",它揭示的不仅是一场消费偏好的地域分化,更是一场能源结构转型的深层逻辑:经济越发达,基础设施越完善,技术迭代越快,消费者对纯电的接受度就越高。从乘联会渗透率突破60%,到纯电首次超越燃油车,再到增程式市场份额加速萎缩——2026年的中国车市正在经历一场从"新能源替代"到"纯电主导"的质变。
#乐道L60 #乐道L80 #乐道L90 #前备舱 #换电补能 #新能源汽车 #补能焦虑 #蔚来换电

京ICP备09113703号-1
信息网络传播视听节目许可证: 0110553
广播电视节目制作经营许可证
公司名称:北京车之家信息技术有限公司
中央网信办违法和不良信息举报中心
违法和不良信息举报电话:400-868-5856
举报邮箱:jubao@autohome.com.cn