
11月12日,上海联合产权交易所挂出的一则信息,把长安汽车手里阿维塔科技(重庆)股份有限公司(下称阿维塔)10%的股权推到了公开市场,底价31.828亿,对应整体估值约318亿。
不同于阿维塔的股权融资,此次转让流进的是长安汽车的账户,不会流进阿维塔补充运营现金。
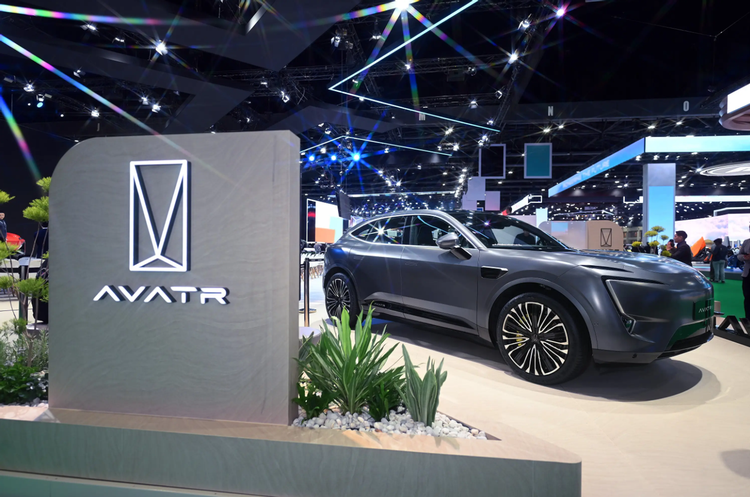
阿维塔营收三年从56.45亿涨到256.31亿、毛利率转正到9.4%、115亿入股引望,从这组数字来看,是欣欣向荣的;不过三年累计亏约112亿、现金16个月少了130.74亿、交付掉头向下,是阿维塔的真实状况。
至于为什么实施此次转让,长安汽车把原因讲得明白,转让是阿维塔股权市场化路径的延续,目的是推进股权结构多元化、更加市场化,转让后长安汽车仍是第一大股东,对阿维塔的发展和定位没有影响。
锐视角:318亿给阿维塔做了标价
11月12日上海联合产权交易所的挂牌信息显示,长安汽车挂出所持阿维塔10%股权,对应3.065亿股,底价31.828亿,对应整体估值约318亿,交易后长安仍是第一大股东。挂出来的是存量老股,不是阿维塔增发新股募钱,这笔转让款划进的是长安汽车账户,跟阿维塔的运营现金没有关系。
市场第一反应把这次转让读成输血,也有缘由:阿维塔递表的关键期摆在那儿,现金又在快速消耗,两件事叠一起,往输血上想是顺理成章的。但挂牌信息把性质写得明白,款项归长安汽车、不补充阿维塔现金流。
长安汽车方面对外给的是一整套说法,这次转让是阿维塔科技股权市场化路径的延续,目的是进一步推进阿维塔股权结构的多元化、更加市场化。话还说到底,转让后仍是第一大股东,对阿维塔的发展、定位没有任何影响;阿维塔方面把目的多讲了一层,多了公司治理市场化。至于那句展现坚定支持阿维塔上市的决心,是长安汽车对外的一种表态,对于IPO的事项,本次并未被提及。
长安汽车公开口径落在股权结构和治理上,客观事实是钱没进阿维塔的账,两件事并不冲突,长安汽车讲的是目的,钱流向讲的是结果。
31.828亿买10%,给阿维塔的标价约318亿,IPO发行价还不得而知,这个由老股转让倒推出来的数字,先一步成了公开市场上对阿维塔的明码标价。
锐视角:悬而未决的央企新能源第一股
2025年11月27日,阿维塔向港交所主板递交申请,联席保荐人是中信证券和中金公司,目标直指央企新能源第一股;首版招股书满六个月自动失效,阿维塔称属常规技术性流程,6月30日二次递表,财务数据更新到2025年底,再往后就是11月12日的挂牌。四件事挤在一年里,彼此间隔都不算长,节奏密得少见。
几个日期拉开来看,窗口就紧了:截至2026年11月,聆讯时间表还没影,募资规模也没定,本轮招股书有效期预计12月前后就届满,公司仍处在审核问询阶段,而挂牌的披露期恰好排到12月10日。发行价还没露面,挂牌价先一步挂到了公开市场上,等于提前放出一个价格信号。

长安汽车方面的完整说法是,本次股权多元化优化,有利于上市主体治理合规,阿维塔IPO正在按照既定节奏推进,详细进展以阿维塔官方发布为准,失效不过是技术性流程;时间上的密集也是摆在明处的事实。
但把这种密集直接说成赶在招股书过期前的动作,就过了,时点上叠加是一回事,动机是另一回事,这里不做断言。
锐视角:营收往上现金往下
318亿这个价有没有依据,从阿维塔财务账上写得出来的支撑是营收。
三年下来,营收从56.45亿到151.95亿再到256.31亿,2025年同比增68.7%;毛利率从-3.0%翻到6.3%、再到9.4%,2024年首次转正;2025年经营性现金流录得23.15亿。115亿入股引望拿下10%股权,2025年分占联营公司利润1.82亿,这笔投资当年就见了回头钱。
含华量加上央企新能源第一股的想象,同样构成了这个价的支撑。
不过,三年亏损一路走高,累计亏损约112亿;现金及现金等价物从2024年末193.23亿,到2025年末96.87亿,再到2026年4月末62.49亿,16个月累计减少约130.74亿。2025年末资产负债率80.26%,资产293.64亿压着235.68亿负债;2026年前10个月只交付6.24万辆,同比降超36%,每组数据看起来并不是那么美好。
支出远大于亏损的部分主要是投资流出,115亿买引望计在资产端,不进当期损益,和每年三四十亿的净亏不是一回事。
分开看这两笔,营收往上、现金往下的账才对得上。
锐视角:接盘者任重道远
318亿有没有人认、这么大一笔老股转让会不会牵动审核,绕到最后都是同一个问题,这份转签最后由谁领走。
阿维塔方面称品牌已进入高端化与全球化并行阶段,核心诉求从早期资金支持转向与产品序列、海外布局相匹配的产业资源协同,拟引入的投资方将重点在高端品牌渠道建设、海外市场拓展等环节提供助力,媒体的报道里把这句话接到了上市进程上,说成是与阿维塔正在推进的港交所上市进程相衔接。要的是资源和渠道,不是钱,这一点转让款不进阿维塔公司账的安排已经说明。具体对象始终没披露,截至2026年11月也没有监管披露或官方确认。
不过外部的疑问也很直接,318亿的估值能不能被受让方认下,新股东又能不能带来全球化的产业资源。
按类型看,可能的买家各有各的算盘:产业资本和整车同行盯着渠道与技术的协同,接下这块股权,供应链和智能化上的合作能捆得更紧;产业链上游的电池、智驾、芯片伙伴想把既有绑定焊深一层,宁德时代本就在股东名单里,是现成的注脚;地方国资和产业基金延续的是现有结构,2024年12月那轮超110亿的C轮融资,由长安、渝富系、南方资产系、国投系、交银投资等出资,这类钱一直在场;手握全球渠道和高端网络的战略方,正对上阿维塔的那句表态;纯财务投资人图的则是估值套利和退出,以上只是按类型推测,尚无一方被确认要接。
真正能对阿维塔产生额外价值的,是能带来全球渠道和高端网络的买家,是能把技术和产品咬出实质协同的买家,这样的角色远比单纯出钱的财务投资人稀缺。115亿买下引望10%,技术这头的绑定已经做得很深,缺的是把技术铺到全球销售网络里去的通道,谁拿下这次转让,决定阿维塔接着讲一个靠股东输血的估值故事,还是换来一条自己走得通的路。
锐视角:钱和量一起倒计时
前面那组一路下滑的交付数字,已经把高点摆在了过去,上牌口径的降幅还要更大,增长的故事还讲不讲得下去,直接决定招股书里叙事逻辑还剩多少说服力。钱也在变紧,早年几轮增资加上入股引望,把大把钱砸了出去,现金余额一路缩水,这次转让老股的钱又不进公司账,输血这条路被堵住,融资的出口就压在IPO本身。招股书有效期临近届满,聆讯和募资规模都还没定,留给阿维塔回旋的时间并不多。
能够支撑阿维塔的理由同样存在,毛利率已经转正,经营性现金流为正,引望那笔投资开始贡献利润,海外铺到43个国家、95个分销点,资产负债率虽然高,资产端仍然盖得住负债。销量下行、现金消耗、输血无望、窗口收紧,这些同样是事实,跟前面那几条并在一起,各有考量的价值。
能不能在招股书有效期内走完聆讯、把募资落袋,眼下没有谁能下断语,销量和现金这两条腿还在赛跑中途,能不能撑到敲钟那天,得让时间自己给答案。
锐视角:来时风光无限,走向扑朔迷离
价挂出去了,钱进了长安汽车的口袋,这个动作从头到尾影响的都是估值,不是现金流。
营收和毛利往上走是真,现金和交付往下掉也是真,接盘者的价格已经确认、聆讯的门还没有打开。
一家含华量极高的央企高端电动品牌,正在技术独立和资本独立之间寻找自己的道路,长安汽车已然出手,剩下的路阿维塔更多要自己走。


京ICP备09113703号-1
信息网络传播视听节目许可证: 0110553
广播电视节目制作经营许可证
公司名称:北京车之家信息技术有限公司
中央网信办违法和不良信息举报中心
违法和不良信息举报电话:400-868-5856
举报邮箱:jubao@autohome.com.cn