
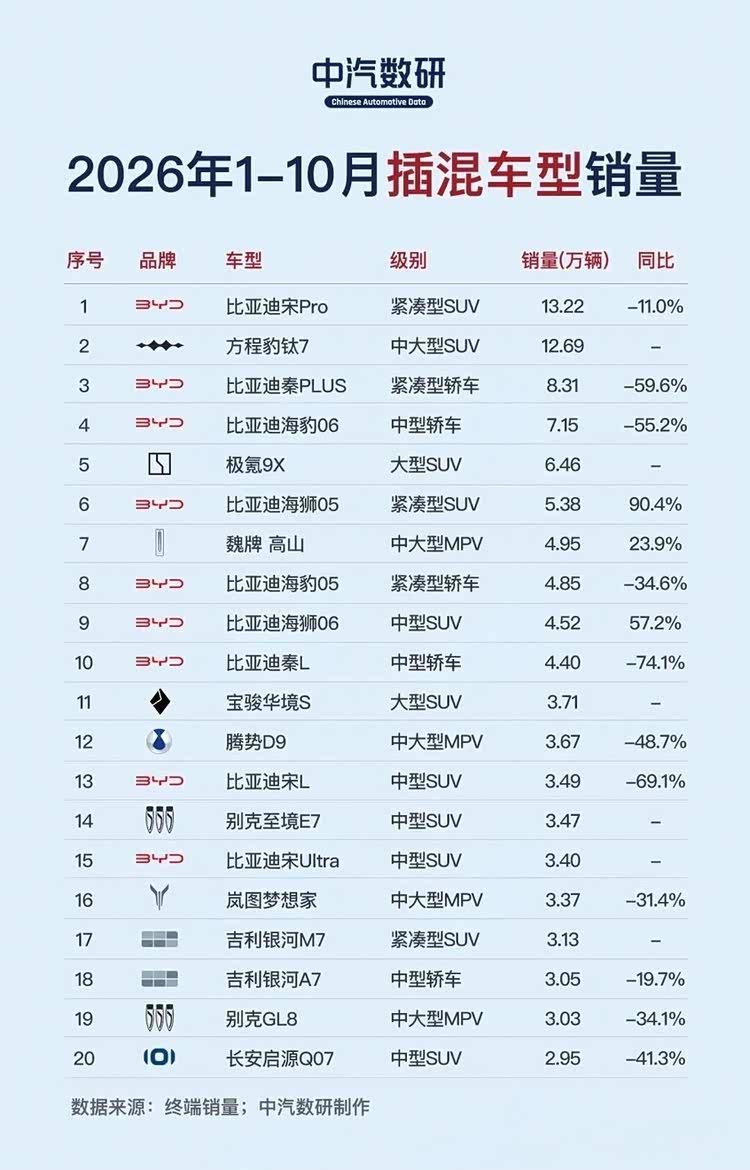
基于终端销量数据(单位:万辆,同比对比上年同期,标注“—”代表无可比同期数据),对比同期插混、增程两类车型销量榜单前二十名,可以看到二者的市场竞争格局存在明显差异。插混榜单前二十车型累计销量约105.2万辆,增程榜单前二十车型累计约50万辆,插混整体规模接近增程两倍;榜单入围门槛差异同样突出,插混榜单第二十名销量为2.95万辆,增程榜单第二十名仅1.08万辆。

榜单门槛差异一定程度反映市场成熟度区别:插混赛道已经形成相对稳定的销量梯队,头部、中段、尾部车型销量分层清晰;增程赛道榜单流动性更强,前十名之后车型销量体量偏小,长尾市场基础相对薄弱。两类榜单也存在共性特征,榜单更新节奏较快,插混榜单中有六款车型无同期可比数据,增程榜单中有十款车型属于今年新上榜车型,接近半数席位由新车型占据。
插混头部格局:宋Pro领跑,钛7快速跟进
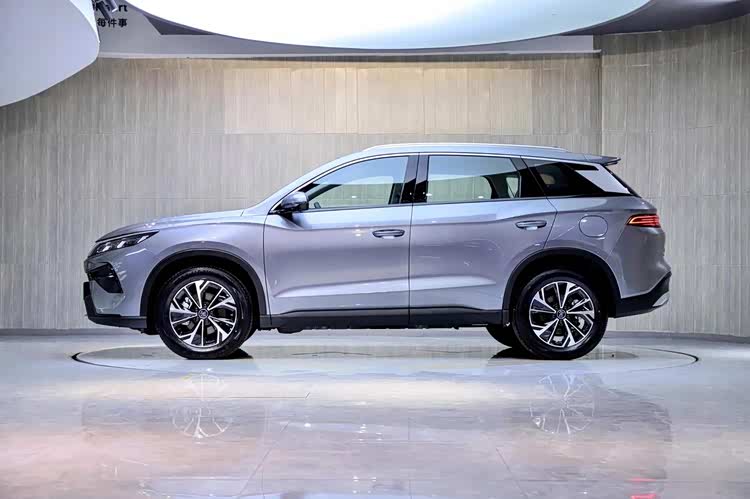
插混榜单首位为 比亚迪宋Pro(参数|询价),累计销量13.22万辆,同比下降11.0%。该车型上市周期较长,依靠持续改款以及终端价格调整维持销量位置,但同比下滑数据显示领先优势正在收窄,与第二名销量差距仅0.53万辆,榜首位置的竞争缓冲空间已经不大。
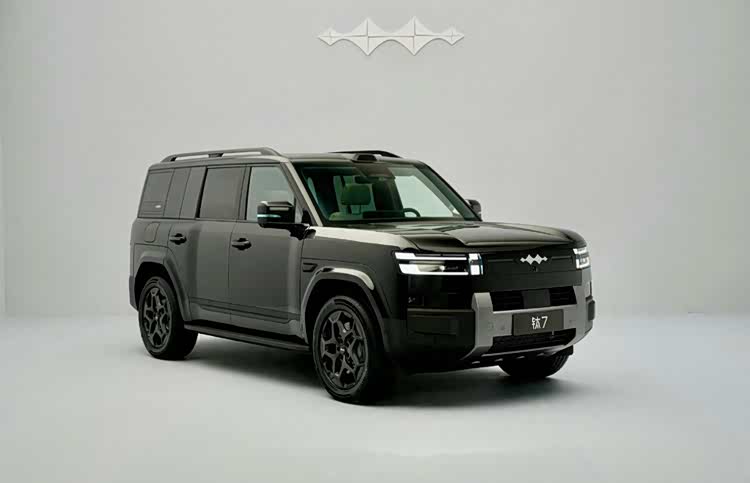
第二名方程豹钛7,销量12.69万辆,上市首年就进入头部序列,带动方程豹品牌脱离小众区间,该车型目标客群和宋Pro重合度有限,更多挖掘此前插混车型覆盖不足的消费需求。第三名秦PLUS销量8.31万辆,同比下滑59.6%,依旧稳居前三区间,但销量回落趋势比较明显。极氪9X以6.46万辆排在第五位,上市首年跻身前五,车型成交均价偏高,能够侧面反映高端消费群体对插混路线的接受度有所提升,选购新能源车型时不再单一考虑纯电方案。
插混榜单中实现同比增长的车型,大多集中在比亚迪海洋网序列:海狮05销量5.38万辆,同比提升90.4%;海狮06销量4.52万辆,同比提升57.2%,两款车型承接了宋系列外溢的家用购车需求。魏牌高山销量4.95万辆,同比提升23.9%,是榜单前十中为数不多实现同比上涨的中高价位车型,销量增长主要依托改款带来的产品调整以及线下渠道布局完善。
插混中段:老款走弱,新品集中于3—4万区间
插混中段市场的突出特征是存量老车型销量普遍回落。秦L销量4.40万辆,同比下滑74.1%;宋L销量3.49万辆,同比下滑69.1%;海豹06销量7.15万辆,同比下滑55.2%;海豹05销量4.85万辆,同比下滑34.6%,叠加秦PLUS,五款车型同比降幅均超过三成,秦L降幅接近七成。

这一现象由多重因素共同影响:一是产品周期因素,上述车型临近改款末期,续航方案、硬件配置、座舱系统设计,相比2025—2026年推出的新款车型缺少优势;二是品牌内部分流,宋Ultra以3.40万辆进入榜单,海狮系列持续放量,原本选择该品牌家用混动车型的用户,部分转向新款产品;三是细分价格带竞争压力加大,吉利银河A7销量3.05万辆,同比下滑19.7%,长安启源Q07销量2.95万辆,同比下滑41.3%,同价位车型同步走弱,说明10—15万区间消费需求持续被后续上市车型分流。
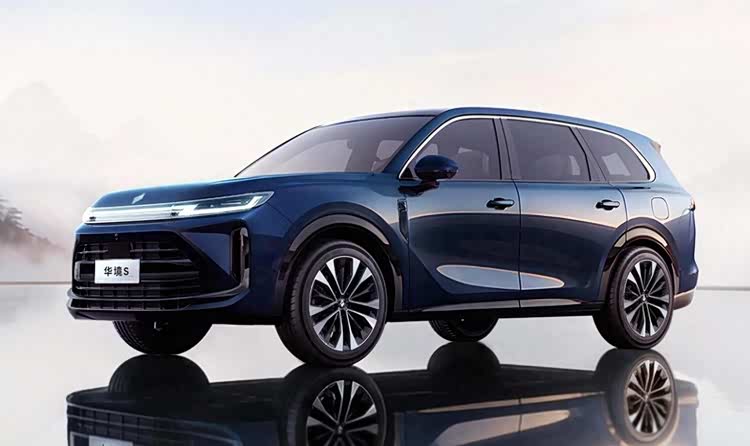
今年新上市车型销量集中落在3万至4万辆区间:宝骏华境S销量3.71万辆、别克至境E7销量3.47万辆、宋Ultra销量3.40万辆、吉利银河M7销量3.13万辆,四款均为今年新增上榜车型。该价格区间产品供给充足,车型之间的差异主要体现在配置搭配与定价定位上。
多人出行细分市场整体需求偏弱。腾势D9销量3.67万辆,同比下滑48.7%;岚图梦想家销量3.37万辆,同比下滑31.4%;别克GL8销量3.03万辆,同比下滑34.1%,三款车型销量集中在3万辆上下。该细分市场需求以商务接待、长途家庭出行需求为主,市场容量存在上限,需求释放具备周期特征;同时增程车型中的智界V9(2.81万辆)、小鹏X9(1.20万辆)也参与该细分市场竞争,插混车型在这个赛道不再具备先发优势。
增程头部:理想L6领先,问界矩阵分摊份额
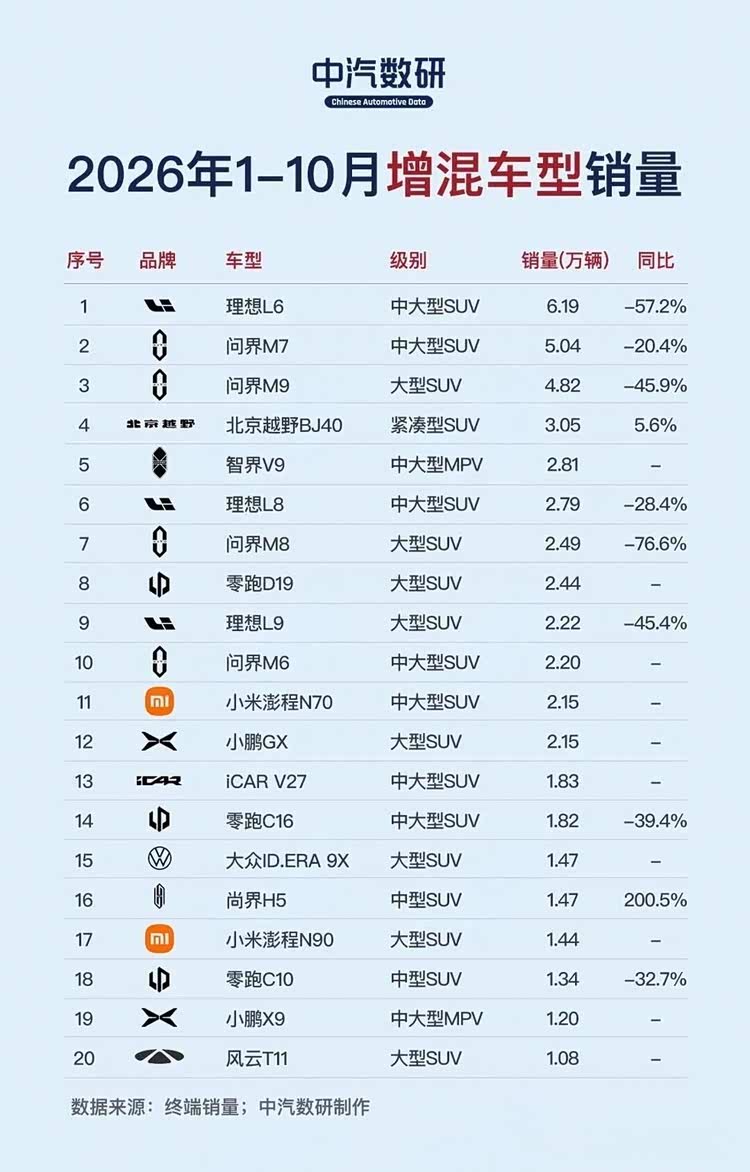
增程赛道头部格局相对清晰,头部车型销量普遍出现回落。理想L6销量6.19万辆位列第一,同比下滑57.2%,销量规模更多依托前期市场积累;理想L8销量2.79万辆,同比下滑28.4%;理想L9销量2.22万辆,同比下滑45.4%,三款车型合计销量11.20万辆,单款车型销量均处于下行通道。

问界依靠多车型产品矩阵维持整体份额。M7销量5.04万辆,同比下滑20.4%,是头部车型中降幅相对温和的一款,改款之后产品竞争力回归稳定水平;M9销量4.82万辆,同比下滑45.9%,高价位车型需求逐步趋于平稳;M8销量2.49万辆,同比下滑76.6%,在两份榜单里降幅靠前。核心原因来自品牌内部竞争:M8定价和产品定位介于M7与M9之间,2026年M6新增上榜(2.20万辆),叠加M7完成改款,多款车型价格区间重叠,出现内部用户分流。四款车型合计销量14.55万辆,单款车型销量均超过2万辆,但没有车型能够达到插混头部车型的销量体量。完整的产品矩阵有助于稳住整体盘子,但也会限制单品销量上限,单款车型调价、改款,容易影响同系列其他车型表现。
增程中段:新品密集,上榜门槛偏低
增程榜单第二十名仅1.08万辆,相比插混榜尾门槛低六成以上,中段市场体量偏小,新车型只要实现稳定交付就有机会进入榜单。中段席位大多由新兴品牌占据:零跑D19(2.44万辆)新晋上榜,零跑C16销量1.82万辆,同比下滑39.4%;C10销量1.34万辆,同比下滑32.7%,三款车型合计5.60万辆。品牌采取新款承接老款的打法,依托配置、定价争取用户,代价是老车型销量衰减速度较快。

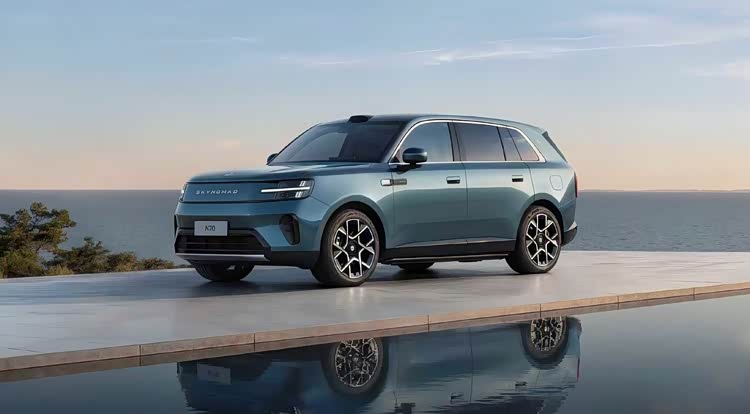
小米澎程N70销量2.15万辆、N90销量1.44万辆,两款车型上市首年同步上榜,合计3.59万辆,属于品牌市场声量转化为终端交付的样本;小鹏GX销量2.15万辆、小鹏X9销量1.20万辆,依靠增程产品扩充品牌用户基本盘;iCARV27销量1.83万辆,依靠差异化产品形态获取稳定客群;大众ID.ERA9X销量1.47万辆,是合资品牌增程路线中首款拿到稳定销量的车型,不过体量依旧处在1.5万辆附近,渠道建设、产品节奏还需要持续调整;风云T11销量1.08万辆,刚好卡在榜单末尾。
增程赛道实现同比增长的车型数量不多。尚界H5销量1.47万辆,同比提升200.5%,是两份榜单里涨幅较高的车型,增长基础来自去年同期较低基数和线下渠道铺开,不过绝对销量不足1.5万辆,属于高增速、小规模车型。北京越野BJ40销量3.05万辆,同比提升5.6%,是增程前五里面少数保持增长的车型,越野细分需求稳定性较强,该群体对动力形式敏感度不高,车辆换购周期更长。

综合两份榜单来看,插混赛道的大盘高度依托比亚迪旗下车型,宋Pro、秦PLUS、海豹06、海狮05、秦L、海豹05、海狮06、宋L、宋Ultra九款车型合计销量54.72万辆,占到插混前二十总销量一半以上。增程赛道头部市场主要由理想、问界瓜分,两家头部品牌单品销量同步回落,新品牌、新车型持续在中段市场抢占份额。行业共性外部环境是新能源车辆购置税政策调整,由免征调整为减半征收,购车成本有所上升,对入门价位、高价位两端市场都带来一定影响,也是不少存量老车型同比降幅偏大的外部因素之一。
现阶段混动市场竞争重心,已经从是否布局混动产品,转向产品迭代速度。车型迭代节奏滞后,就会同时面临品牌内部新品和外部竞品的分流压力,问界M8、秦L、宋L的大幅回落都体现这个逻辑。与之对应,钛7、海狮05、零跑D19、小米澎程这类新车上市首年就能拿到2万辆以上销量,说明精准匹配需求定位,依旧能够挖掘增量空间。后续可以持续关注两个方向:比亚迪这九款车型合计54万余辆的基本盘,能否依靠宋Ultra、海狮系列承接需求、稳住规模;增程榜单前十已经有多个席位被新车型占据,如果理想、问界持续依靠矩阵分摊需求,单品和整体份额大概率继续承压。


京ICP备09113703号-1
信息网络传播视听节目许可证: 0110553
广播电视节目制作经营许可证
公司名称:北京车之家信息技术有限公司
中央网信办违法和不良信息举报中心
违法和不良信息举报电话:400-868-5856
举报邮箱:jubao@autohome.com.cn